
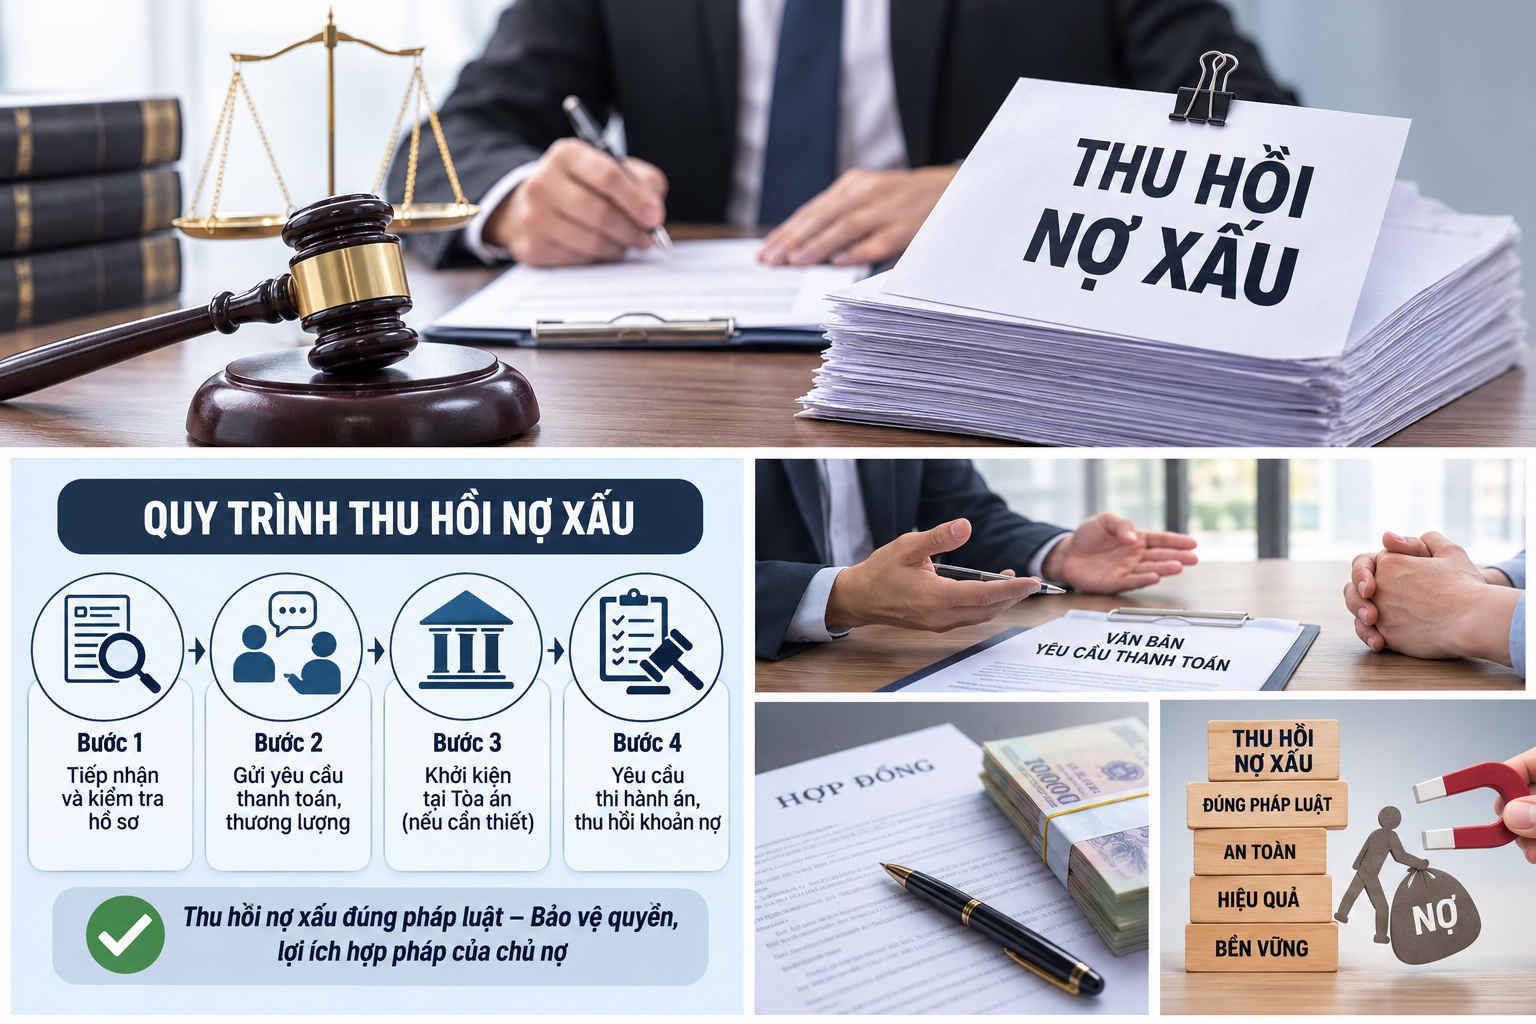
Thu hồi nợ xấu là gì?
Thu hồi nợ xấu là quá trình chủ nợ áp dụng các biện pháp phù hợp với quy định pháp luật để yêu cầu bên có nghĩa vụ thanh toán thực hiện nghĩa vụ trả nợ.
Trên thực tế, nợ xấu có thể phát sinh từ nhiều quan hệ khác nhau như hợp đồng vay tài sản, hợp đồng mua bán hàng hóa, hợp đồng cung cấp dịch vụ, hợp đồng tín dụng hoặc các giao dịch kinh doanh khác.
Đối với hoạt động tín dụng ngân hàng, theo khoản 5 Điều 3 Thông tư 31/2024/TT-NHNN, nợ xấu là nợ xấu nội bảng, bao gồm các khoản nợ thuộc nhóm 3,4 và nhóm 5.
Tuy nhiên, trong hoạt động dân sự và kinh doanh, cụm từ “nợ xấu” thường được sử dụng rộng hơn để chỉ những khoản nợ đã quá hạn, khó thu hồi hoặc bên nợ cố tình chây ì, không thực hiện nghĩa vụ thanh toán.
Khi nào cần thực hiện thu hồi nợ xấu?
Không phải khoản nợ nào quá hạn cũng đồng nghĩa với việc phải lập tức khởi kiện. Tùy hồ sơ và tình trạng của khoản nợ, chủ nợ có thể lựa chọn phương án xử lý phù hợp.
Một số trường hợp thường cần tiến hành thu hồi nợ xấu gồm:
- Bên vay đã quá hạn thanh toán nhưng không trả nợ;
- Đối tác đã nhận hàng hoặc sử dụng dịch vụ nhưng cố tình không thanh toán;
- Bên nợ nhiều lần hứa trả nhưng tiếp tục trì hoãn;
- Khoản nợ kéo dài trong thời gian dài và có nguy cơ khó thu hồi;
- Bên nợ có dấu hiệu chuyển nhượng, che giấu hoặc tẩu tán tài sản;
- Hai bên phát sinh tranh chấp về số tiền phải thanh toán;
- Chủ nợ đã gửi yêu cầu thanh toán nhưng bên nợ không hợp tác.
Đặc biệt, đối với doanh nghiệp, việc để công nợ kéo dài không chỉ ảnh hưởng đến dòng tiền mà còn làm tăng nguy cơ mất khả năng thu hồi khoản nợ nếu tài sản của bên nợ bị chuyển dịch hoặc nghĩa vụ tài chính phát sinh với nhiều chủ thể khác.
Các phương án thu hồi nợ xấu phổ biến
Tùy từng trường hợp, chủ nợ có thể lựa chọn một hoặc kết hợp nhiều phương án sau:
1. Rà soát và xác minh hồ sơ khoản nợ
Đây là bước cần thực hiện trước khi lựa chọn biện pháp thu hồi.
- Chủ nợ cần kiểm tra:
- Hợp đồng, phụ lục hợp đồng;
- Giấy vay tiền hoặc thỏa thuận vay;
- Hóa đơn, chứng từ giao nhận hàng hóa;
- Biên bản đối chiếu công nợ;
- Chứng từ chuyển tiền;
- Tin nhắn, email hoặc tài liệu thể hiện việc xác nhận khoản nợ;
- Tài liệu liên quan đến tài sản bảo đảm nếu có;
- Thông tin về người hoặc doanh nghiệp có nghĩa vụ trả nợ.
Việc xác định chính xác căn cứ phát sinh khoản nợ giúp hạn chế trường hợp có khoản nợ nhưng không đủ tài liệu chứng minh khi tranh chấp được đưa ra Tòa án.
2. Thương lượng và yêu cầu thanh toán
Nếu bên nợ vẫn có thiện chí hợp tác, thương lượng thường là phương án giúp tiết kiệm thời gian và chi phí.
- Chủ nợ có thể gửi văn bản yêu cầu thanh toán, trong đó xác định rõ:
- Số tiền gốc còn phải trả;
- Tiền lãi hoặc khoản tiền khác nếu có căn cứ yêu cầu;
- Thời hạn thanh toán;
- Phương thức thanh toán;
- Hậu quả pháp lý nếu bên nợ không thực hiện nghĩa vụ.
Trong trường hợp bên nợ thực sự gặp khó khăn về tài chính, các bên cũng có thể thỏa thuận phương án trả nợ từng phần hoặc thời hạn thanh toán phù hợp, miễn là nội dung thỏa thuận không vi phạm pháp luật.
3. Khởi kiện tại Tòa án
Khi thương lượng không đạt kết quả và bên có nghĩa vụ vẫn không thanh toán, chủ nợ có thể xem xét khởi kiện để yêu cầu Tòa án giải quyết tranh chấp.
Đối với tranh chấp phát sinh từ hợp đồng, theo quy định tại điều 429 Bộ luật dân sự 2015 quy định thời hiệu khởi kiện là 03 năm kể từ ngày người có quyền yêu cầu biết hoặc phải biết quyền và lợi ích hợp pháp của mình bị xâm phạm.
Do đó, chủ nợ không nên để khoản nợ kéo dài mà không kiểm tra thời hiệu và tình trạng pháp lý của hồ sơ.
Tùy vụ việc, yêu cầu khởi kiện có thể bao gồm việc yêu cầu thanh toán nợ gốc, lãi và các nghĩa vụ liên quan nếu có căn cứ pháp luật.
4. Yêu cầu thi hành án
Có bản án hoặc quyết định của Tòa án chưa đồng nghĩa với việc chủ nợ lập tức nhận được tiền.
Nếu người phải thi hành án không tự nguyện thực hiện nghĩa vụ, chủ nợ có quyền yêu cầu cơ quan thi hành án dân sự tổ chức thi hành theo quy định.
Trong giai đoạn này, việc xác minh điều kiện thi hành án và tài sản của người phải thi hành án có ý nghĩa quan trọng đối với khả năng thu hồi khoản nợ.
Thu hồi nợ xấu có được thuê đơn vị khác thực hiện không?
Đây là vấn đề cần đặc biệt lưu ý. Từ ngày 01/01/2021, kinh doanh dịch vụ đòi nợ thuộc ngành, nghề bị cấm đầu tư kinh doanh theo Luật Đầu tư 2020.
Vì vậy, chủ nợ không nên tìm đến các cá nhân hoặc tổ chức cung cấp dịch vụ “đòi nợ thuê” theo hình thức sử dụng biện pháp đe dọa, gây sức ép trái pháp luật hoặc xâm phạm quyền, lợi ích hợp pháp của người khác.
Thay vào đó, đối với khoản nợ có tranh chấp hoặc khó thu hồi, chủ nợ có thể tìm đến luật sư hoặc tổ chức hành nghề luật sư để được tư vấn và thực hiện các công việc pháp lý phù hợp.
Các công việc có thể bao gồm:
- Kiểm tra hồ sơ và căn cứ pháp lý của khoản nợ;
- Xác định nghĩa vụ thanh toán của bên nợ;
- Soạn thảo văn bản yêu cầu thanh toán;
- Đại diện theo phạm vi ủy quyền để làm việc, thương lượng;
- Tư vấn phương án khởi kiện;
- Soạn thảo hồ sơ khởi kiện;
- Tham gia tố tụng theo quy định;
- Tư vấn thủ tục yêu cầu thi hành án;
- Hỗ trợ các vấn đề pháp lý phát sinh trong quá trình thu hồi nợ.
Quy trình thu hồi nợ xấu đúng pháp luật
Một quy trình thu hồi nợ xấu có thể được thực hiện theo các bước cơ bản sau:
Bước 1: Tiếp nhận và kiểm tra hồ sơ
Xác định khoản nợ phát sinh từ đâu, số tiền bao nhiêu, thời hạn thanh toán, các bên liên quan và những tài liệu đang có.
Bước 2: Xác định khả năng thu hồi
Đánh giá tình trạng của bên nợ, khả năng thanh toán, tài sản và các yếu tố có thể ảnh hưởng đến việc thu hồi.
Bước 3: Gửi yêu cầu thanh toán
Thông báo chính thức cho bên nợ về nghĩa vụ thanh toán và thời hạn thực hiện.
Bước 4: Thương lượng phương án trả nợ
Nếu bên nợ có thiện chí, các bên có thể thống nhất phương án thanh toán phù hợp.
Bước 5: Thực hiện biện pháp tố tụng nếu cần thiết
Trường hợp bên nợ không hợp tác hoặc tranh chấp không thể giải quyết bằng thương lượng, chủ nợ có thể xem xét khởi kiện tại Tòa án có thẩm quyền.
Bước 6: Thi hành bản án hoặc quyết định
Sau khi có bản án, quyết định có hiệu lực, chủ nợ có thể thực hiện thủ tục yêu cầu thi hành án để thu hồi khoản tiền được công nhận.
Hồ sơ cần chuẩn bị khi thu hồi nợ xấu
Để đánh giá khả năng thu hồi nợ, chủ nợ nên chuẩn bị càng đầy đủ tài liệu càng tốt, chẳng hạn:
- Hợp đồng vay, hợp đồng mua bán hoặc hợp đồng dịch vụ;
- Phụ lục hợp đồng;
- Giấy nhận nợ;
- Biên bản đối chiếu công nợ;
- Hóa đơn, chứng từ;
- Sao kê hoặc chứng từ chuyển tiền;
- Tin nhắn, email trao đổi về khoản nợ;
- Văn bản yêu cầu thanh toán đã gửi;
- Tài liệu về tài sản bảo đảm;
- Thông tin về cá nhân hoặc doanh nghiệp có nghĩa vụ trả nợ;
- Các bản án, quyết định hoặc văn bản của cơ quan có thẩm quyền nếu vụ việc đã được giải quyết trước đó.
Hồ sơ càng rõ ràng thì việc xác định quyền, nghĩa vụ của các bên và lựa chọn phương án xử lý càng thuận lợi.
Thu hồi nợ xấu mất bao lâu?
Không có một thời gian cố định áp dụng cho tất cả các vụ việc.
Thời gian thu hồi phụ thuộc vào nhiều yếu tố như:
- Giá trị khoản nợ;
- Hồ sơ chứng minh khoản nợ;
- Bên nợ có hợp tác hay không;
- Khoản nợ có tranh chấp hay không;
- Bên nợ có tài sản để thực hiện nghĩa vụ hay không;
- Vụ việc có phải khởi kiện hay không;
- Quá trình giải quyết tại Tòa án;
- Khả năng thi hành bản án sau khi có quyết định có hiệu lực.
Nếu bên nợ hợp tác và hồ sơ rõ ràng, việc thương lượng có thể giúp rút ngắn thời gian xử lý. Ngược lại, những khoản nợ có tranh chấp phức tạp hoặc bên nợ không có khả năng thi hành nghĩa vụ có thể mất nhiều thời gian hơn.
Vì sao nên xử lý nợ xấu càng sớm càng tốt?
Một trong những sai lầm thường gặp của chủ nợ là tiếp tục chờ bên nợ thanh toán dù khoản nợ đã kéo dài.
Việc trì hoãn có thể khiến:
- Hồ sơ, chứng từ bị thất lạc;
- Khó xác định chính xác lịch sử giao dịch;
- Khó liên hệ với bên nợ;
- Tài sản của bên nợ có thể thay đổi;
- Phát sinh thêm các chủ nợ khác;
- Việc chứng minh khoản nợ trở nên phức tạp;
- Có nguy cơ ảnh hưởng đến việc thực hiện quyền khởi kiện do vấn đề thời hiệu.
Do đó, khi phát hiện khoản nợ có dấu hiệu khó thu hồi, chủ nợ nên sớm rà soát hồ sơ và lựa chọn phương án xử lý phù hợp thay vì chờ đến khi khoản nợ trở nên nghiêm trọng.
Dịch vụ thu hồi nợ xấu tại Công ty Luật TNHH Sài Gòn 48
Đối với các khoản nợ quá hạn, nợ khó đòi hoặc công nợ phát sinh từ hoạt động kinh doanh, Công ty Luật TNHH Sài Gòn 48 có thể hỗ trợ khách hàng đánh giá hồ sơ và lựa chọn phương án xử lý phù hợp với quy định pháp luật.
Tùy từng vụ việc, luật sư có thể tư vấn về:
- Xác định căn cứ pháp lý của khoản nợ;
- Rà soát hợp đồng và chứng cứ;
- Đánh giá khả năng thu hồi;
- Soạn thảo văn bản yêu cầu thanh toán;
- Thương lượng, làm việc với bên có nghĩa vụ;
- Tư vấn khởi kiện tranh chấp;
- Tham gia tố tụng theo quy định;
- Tư vấn thủ tục thi hành án sau khi có bản án hoặc quyết định có hiệu lực.
Lưu ý: Việc thu hồi nợ cần được thực hiện bằng các phương thức hợp pháp, không sử dụng hành vi đe dọa, cưỡng ép, xúc phạm danh dự hoặc xâm phạm quyền và lợi ích hợp pháp của người khác.
Nếu bạn đang gặp khó khăn trong việc thu hồi nợ thì hãy liên lạc với Công ty Luật TNHH Sài Gòn 48 để được tư vấn và hỗ trợ một cách nhanh chóng.
Gmail: ctyluatsaigon@gmail.com
Hotline: 0819.490.333
